OI PODERÁ TER ATÉ 85% DE SEU CAPITAL FORMADO POR EX-CREDORES. FUNDAÇÃO ATLÂNTICO SERIA RESSARCIDA DE SUA DÍVIDA EM CINCO ANOS

Quando (e se) for homologado o Plano de Recuperação Judicial da Oi, apresentado nesta segunda, dia 5, à Justiça do Rio de Janeiro, os credores da empresa deverão apresentar à Oi  e ao administrador judicial, em 30 dias, como querem receber o seu pagamento, dentre as opções previstas no plano.

A Oi está, evidentemente, colocando condições que estimulem seus credores financeiros a se tornar acionistas. Basta dizer que, conforme o plano, até 85% do capital social da companhia após o processo de conversões de dívidas será composto por credores.

Mas as condições são bastante duras também ao governo. O BNDES, por exemplo, só recebe o que tem direito com a Oi depois de dez anos, e mesmo assim em dez pagamentos semestrais.

Já a Anatel e outros entes públicos com os quais a Oi tem débitos administrativos poderão ainda acertar as condições em negociação intermediada pela Justiça. No entanto a companhia dá, em seu Plano de Recuperação, limites bastante agressivos, como por exemplo o não cumprimento de indicadores de qualidade e regras regulamentares no período.

Os fornecedores são afetados pela recuperação, mas em geral o prazo máximo para pagamento das dívidas é de dois anos.

Veja a seguir as opções trazidas pelo Plano de Recuperação feito pela Oi aos diferentes tipos de credores da Oi:

* Créditos trabalhistas: Se reconhecidos, serão pagos em 180 dias após a homologação do plano, e em cinco vezes mensais. Se não reconhecidos ainda, prazo começa da decisão tramitada em julgado.

* Créditos trabalhistas em depósito judicial: Se houver diferença em desfavor da Oi, em 180 dias e em cinco vezes mensais após a homologação do plano. Se o depósito judicial for inferior, fica com o credor. Os valores incluem tudo, inclusive honorários advocatícios.

* Crédito trabalhista da Fundação Atlântico: amortização do principal com carência de cinco anos em seis parcelas anuais.

* Créditos com garantias reais: principal será pago em dez parcelas semestrais começando depois de 126 meses (ou seja, daqui a dez anos e meio) após a homologação. Nesse tipo de crédito, o valor pago ao término da reestruturação é integral. O BNDES é um dos credores nessa categoria.

* Créditos Classe III: Os créditos Classe III são definidos pela Lei de Recuperação Judicial e, de maneira geral, são todos aqueles que não se caracterizam como créditos trabalhistas ou que não tenham garantias reais. Quem tem créditos Classe III da Oi no valor de até R$ 1 mil recebe em 20 dias após a homologação da recuperação. Para além desse montante, os credores poderão optar pela reestruturação sem conversão ou com conversão.

– Para os credores que optarem pela opção sem conversão (até o limite de R$ 9,336 bilhões e US$ 1,872 bilhão), haverá uma carência de dez anos a partir da homologação para o principal, seguida de 14 parcelas semestrais. Para os juros, a carência é de sete anos. Serão amortizados 100% do principal ao término dos pagamentos, mas as parcelas são desiguais ao longo do tempo. Os juros estão fixados no plano em 8% ao ano mais TR de 1% para os créditos em reais e 1,25% ao ano para os créditos em dólar.

– Para credores que optarem pela reestruturação com conversão (até o limite de R$ 32,33 bilhões), credores com mais de R$ 50 mil terão seus títulos trocados por valores mobiliários (debêntures, por exemplo) conversíveis em ações ordinárias da Oi. Após as conversões, esses papeis representarão 85% do capital social da companhia, excluídas as ações em tesouraria. Serão pagos juros de 4% ao ano. As empresas recuperadas (Oi e suas subsidiárias) poderão comprar essas debêntures depois de 36 meses. Se não o fizer, elas serão automaticamente convertidas em ações. E caso os credores que optarem por esta alternativa não somem R$ 32,33 bilhões em dívida, a participação percentual no capital da companhia será, obviamente, menor. Os atuais acionistas terão direito de preferência na compra das debêntures e, nesse caso, os valores pagos vão para os credores.

* Credores Parceiros Novos Recursos: os credores Classe III podem optar ainda optar por emprestar valor igual de seus créditos à Oi, e nesse caso integralmente os valores em cinco parcelas iguais e anuais, a partir do quinto ano da homologação. Os juros pagos serão LIBOR + 1,5% para valores em moeda estrangeira e CDI + 0,25% ao ano para valores em reais. Não há amortização de juros durante a carência

* Modalidade pagamento geral – Classe III: os credores com créditos Classe III que não puderem receber nas condições acima (seja porque os limites foram atingidos ou porque houve algum outro impedimento) receberão seus saldos com carência de dez anos, e a partir de então em nove parcelas anuais. Ao final, a amortização do saldo será de 100%, mas em parcelas desiguais.

* Credores Parceiros Depósitos Judiciais: Para os credores Classe III reconhecidos pela Oi no processo de recuperação judicial que tenham depósitos judiciais em seu favor recebem o crédito quando levantado. Haverá, contudo, um deságio que pode chegar a 50% para valores acima de R$ 150 mil. Alguns processos podem resultar em depósitos judiciais, que virão a se enquadrar nessa categoria.

* Credores Fornecedores Parceiros: Aqui entram os fornecedores de bens e serviços com Crédito Classe III. Até R$ 150 mil, eles serão pagos de uma vez em 20 dias. Acima disso, o pagamento será em duas parcelas anuais iguais acrescidas de TR mais 0,5% a partir da homologação. O fornecedor que se recusar a prover bens e serviços entra nas outras condições dos credores Classe III.

* Créditos Classe III Multas Administrativas: os créditos decorrentes de multas administrativas (por exemplo, com a Anatel e AGU) terão as condições estabelecidas após mediação perante a Justiça com a participação da parte credora e participação do respectivo Tribunal de Contas como parte opinativa. Estas mediações podem considerar:

– Ações da Oi para melhoria dos serviços;

– Conversão de multas em obrigações, incluindo investimentos, benefícios ao consumidor e levantamento de depósitos judiciais.

– No caso específico da Anatel, devem ser observadas as regras de TACs já editadas, desde que não conflite com o plano de recuperação. Os compromissos não podem ter prazo inferior a quatro anos, a Oi fica desobrigada de cumprir regras de qualidade e regulamentares nesse período e não majoração das obrigações já acordadas. Se não houver acordo, os créditos referentes a multas administrativas entram na regra geral de Crédito III, ou seja, dez anos de carência e o saldo em nove parcelas anuais. A Oi não desiste das contestações judiciais em relação a multas, e se ganhar, o valor é abatido do saldo.

* Créditos ME e EPP Pagamento Linear: Os credores ME e EPP (microempresas e empresas de pequeno porte) com créditos de até R$ 1 mil recebem em 20 dias úteis. Os credores que tenham valores maiores, pode optar por receber R$ 1 mil nas condições.

* Credores ME e EPP Depósito Judicial: No caso de haver depósitos judiciais, os credores ME e EPP recebem o valor depositado mediante levantamento do valor, que precisa ter sido reconhecido pela Oi.

* Credores ME e EPP Fornecedores Parceiros: Microempresas e pequenas empresas que sejam fornecedores de bens e serviços para a Oi com créditos de até R$ 150 mil recebem em 20 dias úteis. Além desse valor, o pagamento é em duas parcelas anuais iguais.

Fonte: Tela Viva, Colaboração: AstelGO (06/09/2016) e Aposentelecom
O STJ decidiu debate sobre a competência entre a justiça comum ou a justiça trabalhista em uma ação contra a Oi

 STJ decide que ação de aposentados do Rio contra CTB e Telerj (atual Oi) é para Justiça Trabalhista

A Segunda Seção do Superior Tribunal de Justiça (STJ) declarou a Justiça do Trabalho do Rio de Janeiro competente para o julgamento de ação de complementação de aposentadoria contra a Telemar Norte S/A, controladora da Oi. A decisão, unânime, encerrou o conflito de competência entre a Justiça especializada e a comum.

A ação de um grupo de aposentados foi proposta contra a Telemar Norte, empresa apontada como sucessora dos passivos trabalhistas da Telecomunicações do Estado do Rio de Janeiro (Telerj) e da Companhia Telefônica Brasileira (CBT), antigas concessionárias desses serviços públicos.

No processo de reclamação, os ex-empregados alegaram que, em 1971, fora celebrado contrato de complementação de aposentadoria entre a CBT e os empregados aposentáveis. Eles afirmaram que a Telerj, sucessora da companhia, continuou a firmar acordos para complementação de aposentadoria com os trabalhadores que passavam sistematicamente à inatividade.

Relação jurídica
Citando decisão do Supremo Tribunal Federal (STF) no Recurso Extraordinário 586.453, o juiz do Tribunal Regional do Trabalho da 1ª Região (TRT1) entendeu que competia à Justiça comum a apreciação de casos que envolvessem a complementação de aposentadoria, mesmo que a relação jurídica tivesse origem em relação empregatícia.

Após a remessa dos autos à Justiça comum, o pedido dos aposentados foi julgado improcedente em primeira instância.

Todavia, ao analisar o processo em grau de recurso, os desembargadores do Tribunal de Justiça do Rio de Janeiro (TJRJ) suscitaram o conflito de competência por entender que a natureza trabalhista do caso era incontroversa.

O tribunal fluminense também considerou que o recurso do STF utilizado como referência tinha uma entidade de previdência privada como ré (Fundação Sistel), diferentemente da empregadora participante do processo em questão.

Dessa forma, o TJRJ suscitou o conflito de competência e declarou prejudicado o julgamento da apelação.

Competência
O relator do conflito no STJ, ministro Raul Araújo, ressaltou que a decisão do STF no RE 586.453 é aplicável a ações em que o pedido tenha relação direta entre o segurado ou o beneficiário e a entidade de previdência complementar, casos em que a competência é da Justiça comum.

No caso analisado, contudo, o relator observou que o objetivo dos autores é complementação de aposentadoria a ser paga diretamente pela ex-empregadora (CTB), não havendo pedido contra entidade de previdência privada (Sistel).

“Nesse contexto, as autoras pleiteiam, em última análise, o próprio cumprimento das regras estabelecidas na relação de trabalho firmada com sua ex-empregadora”, concluiu o ministro

Leia o voto do relator.

Fonte: STJ e TeleSíntese (05/09/2016) e Aposentelecom

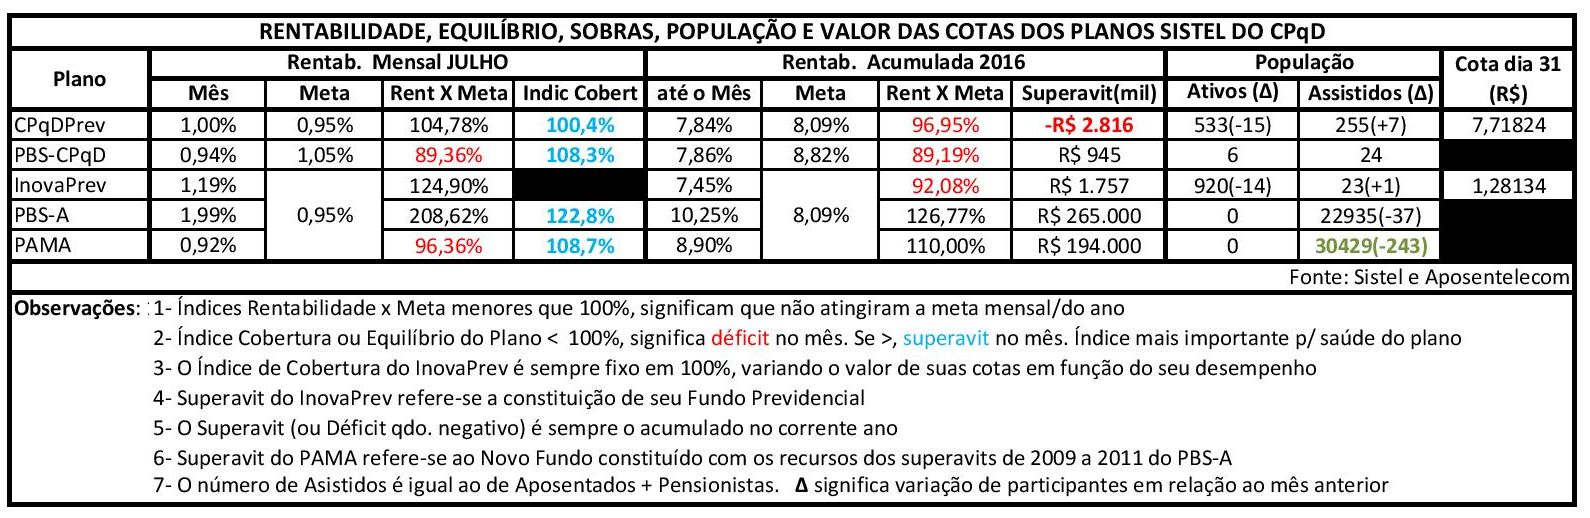
PLANOS CPQD: RESULTADOS DE JULHO 2016 RELATIVOS A RENTABILIDADE, EQUILÍBRIO, SOBRAS, POPULAÇÃO E COTAS DOS PLANOS SISTEL

Resultados de julho mostram aumento do déficit do CPqDPrev neste ano, apesar de todos planos estarem equilibrados

(clique sobre a tabela para melhor visualizá-la)
Todos planos da Sistel mantem-se equilibrados, com reservas matemáticas suficientes para honrar todos seus compromissos futuros junto a seus participantes e assistidos. Todos planos, exceto o PBS-CPqD e PAMA, ultrapassaram sua meta atuarial de julho, mas no acumulado neste ano somente o PBS-A e PAMA mantêm suas respectivas metas.

PBS-A teve em julho a maior rentabilidade de todos os planos da Sistel (2%), fazendo com que seu superavit chegasse a R$ 265 milhões neste ano. Houve uma redução de 37 assistidos (aposentados e pensionistas) do plano em julho.

O déficit do CPqDPrev neste ano, que era de R$ 2,6 milhões até maio, subiu para R$ 2,8 milhões no final de julho. No fechamento de 2015 o plano possuía uma reserva de contingência (sobras) de R$ 5,4 milhões. Até julho estas sobras reduziram-se em 53%, indo para R$ 2,5 milhões. Em julho sete participantes ativos aposentaram-se e oito solicitaram resgate.

Apesar do InovaPrev manter neste ano a rentabilidade acumulada mais baixa de todos planos, ele conseguiu elevar seu fundo previdencial para R$ 1,7 milhão, já que por ser um plano CD não pode ter superavit. Em julho um participante ativo aposentou-se e treze solicitaram resgate.

O plano PBS-CPqD não atingiu sua meta atuarial no mês, mas mesmo assim elevou seu superavit em julho para R$ 2,6 milhões e R$ 945 mil neste ano.

Quanto a população do PAMA, a Sistel aponta a cada mês estranhas e grandes variações tanto positivas como negativas alegando este fluxo a entradas e saídas por suspensão /cancelamento ou reativação de usuários do plano. Em junho tivemos um acréscimo de 102 usuários e em julho uma redução de 243 usuários. Somente neste ano tivemos uma redução de 4209 usuários do plano, ou 12%. Mesmo não tendo atingido sua meta atuarial no mês de julho, esta meta acumulada no ano segue atingida. No mês de julho o plano apresentou uma sobra de R$ 277 milhões, alem do Fundo Assistencial de R$ 66 milhões.

Fonte: Aposentelecom

INFORME DA FENAPAS SOBRE A REUNIÃO DO CONSELHO DELIBERATIVO DA SISTEL DE 31 DE AGOSTO DE 2016

Segue informe da Fenapas e de seus três conselheiros eleitos apoiados pela federação:

Na Reunião do Conselho Deliberativo da Sistel, de 31/08/16, abordaram-se:
  • Apresentação dos trabalhos de Auditoria Interna, sem nenhum ponto a destacar.
  • Aprovadas as atas da REDEL e REDEL extraordinária, realizadas em junho/2016.
  • Apresentação de trabalho pela Empresa GAMA sobre juros atuariais. Decidiu-se manter os juros atuariais. Esta decisão proporciona maior segurança aos planos previdenciários. A proposta será enviada à PREVIC, para aprovação.
  • A GAMA também apresentou proposta de alterações nos Regulamentos do PBS-CPQD e PBS-SISTEL.  Em reunião preliminar entre os 3 Conselheiros, concluímos que as alterações propostas não feriam direitos. As principais modificações foram para obrigar aporte financeiro adicional no caso de novo matrimônio do Assistido e para cumprir determinação da PREVIC para explicitar que os planos estão fechados.
  • Tratou-se também da adoção de PLANOS ALTERNATIVOS DE SAÚDE, concluindo-se, em princípio, que existem dificuldades no que se refere a custos e logística para a implantação. A SISTEL permanecerá analisando soluções.
  • Foi aprovada a central 0800 para dar suporte aos beneficiários do PAMA com problemas de saúde, com orientações através de profissionais especializados.  O objetivo é, por exemplo, evitar internações hospitalares desnecessárias. Se for o caso de encaminhamento para clínica ou hospital, haverá a disponibilidade de ambulância para auxiliar estes casos.
  • ALTERAÇÕES NO REGULAMENTO DO PAMA:  Dois artigos propostos retiram  direitos dos usuários. Após nossa intervenção, decidiu-se que as alterações serão reavaliadas pela Diretoria de Saúde.
  • Foi aprovada a contratação de Empresa para realizar a função de AUDITORIA EXTERNA.
  • Da mesma forma, aprovou-se a contratação de Empresa para realizar consultoria de modelo de gestão.
  • Aprovado o Regimento Interno com a inclusão das novas diretorias.
  • RECADASTRAMENTO: Dado problemas com o correio (olimpíadas no Rio e greve no Nordeste) o prazo do recadastramento foi prorrogado para 30-09-2016.
  • AVALIAÇÃO DO DESEMPENHO DOS PLANOS: Matéria bastante técnica e extensa está disponível no Portal. Cabe destacar que o desempenho em geral foi muito bom, com destaque para o PBS-A e PAMA.
Fonte: Fenapas (05/09/2016)

PREVIC JULGA IMPROCEDENTES PROCESSOS DE REVISÃO DA CISÃO DO PBS E DE DISTRIBUIÇÃO DOS SUPERAVITS 2009 A 2011 DO PBS-A

Em denuncia do assistido Rubens Tribst, aberto em 08/12/2015, a Previc, depois de 8 meses, julgou pelo não provimento  do recurso do assistido relativo a reabertura ou reanalise do processo de segregação (cisão) do antigo plano PBS, por estar configurada a decadência, ou seja, perda de prazo para solicitar a revisão do processo de cisão do plano PBS em 15 planos PBS-Patrocinadoras e o PBS-A, ocorrida em 1998.

Quanto a destinação da reserva especial do PBS-A dos anos 2009 a 2011 ao plano assistencial PAMA, a Previc também não aceitou o recurso de nosso colega Rubens Tribst, alegando que a Sistel estava obrigada a cumprir a sentença do processo judicial 2001.001.107235-1, ou seja, transferir o excedente do PBS-A ao Fundo de Compensação e Solvência e por sua vez ao PAMA.

Desta forma, fica concluída a fase administrativa de ambos processos, restando apenas a tramitação judicial de ambos os casos, que ja’ encontra-se em curso, através da Fenapas.

Fonte:Blog: Vida de Aposentado em Telecom

Seminário na Câmara dos Deputados debate mudanças na legislação de fundos de pensão

02 de agosto de 2016 Boletim Anapar nº 584

Boletim nº 584 – Seminário na Câmara dos Deputados debate mudanças na legislação de fundos de pensão


02 de agosto de 2016 em Boletins


A Associação Nacional dos Participantes de Fundos de Pensão (Anapar) e a Associação Brasileira das Entidades Fechadas de Previdência Complementar (Abrapp) promovem, no dia 3 de agosto de 2016, o seminário “Alterações nas LC 108 e 109 – Projeto de Lei Complementar 268/16″.

O evento conta com a parceria de outras entidades representativas de trabalhadores vinculados a fundos de pensão e ocorrerá no auditório Freitas Nobre, no subsolo do Anexo IV da Câmara dos Deputados, das 8h às 13h.

O professor de Economia da UFRJ João Sicsú será o primeiro palestrante do dia, com o tema Conjuntura Econômica e Política. Em seguida, os consultores jurídicos Ricardo Só de Castro (Anapar) e Luiz Brum (Abrapp) tratarão da Evolução da Legislação Previdenciária e o PLP 268/16.

A entrada é livre

ANAPAR – Associação Nacional dos Participantes de Fundos de Pensão
SCS Qd. 06 Bl. A Ed. Carioca sala 709, Brasília-DF | Fones: (61) 3326-3086 / 3326-3087 | anapar@anapar.com.br

OBRIGAÇÕES E DEVERES DA OI QUE IMPLIQUEM EM EVENTUAL DÍVIDA FUTURA SOBRE PLANOS PBS DA SISTEL E ATLÂNTICO DEVERIAM ENTRAR NO CONTENCIOSO DA OI?

Da mesma forma como já foi feito para os participantes e assistidos da CRT, BRTPrev e sua sucessora, Fundação Atlântico, não caberia aos assistidos dos planos PBS-Aposentados e PBS-Atlântico e seus representantes buscar imediatamente uma proteção e até informar aos eventuais novos controladores da Oi sobre suas obrigações e deveres assumidos pela Oi desde a privatização do Sistema Telebras?

Este blog tem se posicionado a favor desde os primórdios do processo de recuperação judicial da Oi. As empresas patrocinadoras de planos previdenciários, que não existem apenas para faturar superavits, possuem obrigações que podem se transformar em dívidas no futuro e essas possíveis dívidas e obrigações devem ser primeiramente conhecidas e posteriormente endossadas pelos novos ou atuais controladores.

Ou será que a Anatel, a Previc, a Anapar ou mesmo as Fundações Sistel e Atlântico já estão correndo para isso?

Como ninguém sabe se há alguma entidade envolvida para defender os direitos dos participantes e assistidos dos planos PBSs, nada mais lógico que levantarmos esta bandeira o mais rápido possível junto a Anatel, Previc, Fundações Sistel e Atlântico e ao juiz responsável pela recuperação judicial da Oi.

Fonte: Blog Vida de Aposentado em Telecom

A ANAPAR PROPÕE UM NOVO OLHAR PARA O FUTURO


26 de julho de 2016 Boletim Anapar nº 583

Boletim Especial nº 583 – A Anapar propõe um novo olhar para o futuro 

                                                                26 de julho de 2016 em Boletins

As discussões em torno do PLP 268/16, em tramitação na Câmara, mas nascido no Senado, com relatoria do senador Aécio Neves (PSDB-MG), que, entre outras coisas, reduz a representatividade dos participantes nos fundos de pensão, tomaram conta de praticamente todo o primeiro semestre.
O projeto deu o tom do XVII Congresso Nacional de Participantes de Fundos de Pensão, ocorrido em maio, e induziu a uma grande mobilização nacional. A expectativa de votação logo após a volta dos parlamentares, na primeira semana de agosto, exige que a mobilização continue. A Anapar, em parceria com diversas entidades, mantém as negociações com os parlamentares para chegar a um projeto de lei que contemple as necessidades do sistema e preserve os direitos dos participantes e assistidos.
O debate em torno das mudanças sugeridas pelo PLP 268/16, contudo, nos força a olhar para o futuro do sistema de fundos de pensão. Quarenta anos se passaram desde a criação das entidades fechadas de previdência complementar e várias questões devem ser abordadas.

O sistema fechado de Previdência Complementar brasileiro passa por uma lenta e profunda reestruturação, tanto nos seus aspectos mais gerais de cobertura, quanto na definição da amplitude de patrocinadores e de trabalhadores, que se constituem no público alvo a ser atingido. Olhando para as estatísticas podemos perceber uma redução gradativa na quantidade de entidades, partindo de um patamar de 361, em 2006, para 307 em 2015. O público abrangido por algum tipo de benefício complementar permanece em torno dos 3 milhões de participantes há vários anos. O patrimônio administrado pelos fundos de pensão se mantém, essencialmente, por conta da capitalização dos recursos já existentes.

O único segmento que ganha força é o dos planos instituídos, principalmente entre as organizações de classe de profissionais liberais.

A reflexão sobre a tendência de esvaziamento do sistema complementar fechado e sobre possíveis mecanismos de reversão deste rumo depende da elaboração de diagnósticos claros para que se possam encontrar os mecanismos adequados para o estabelecimento de políticas de fomento pelos órgãos competentes.

Temos alguns desafios: como construir o segundo ciclo do sistema, considerando que as estatais não mais serão as peças principais desta engrenagem? Como incentivar as empresas privadas a patrocinarem os fundos fechados? Como convencer os trabalhadores a contribuírem para o futuro em um mundo do trabalho em constante ebulição e com baixos salários? Como preservar o caráter previdenciário do sistema, quando a tônica é o consumismo imediato?

A Anapar acredita que este é o momento de discutir propostas estruturantes para o sistema de fundos de pensão:

Unificação da linguagem para preservação do sistema

O momento abre uma excelente oportunidade para esclarecer alguns conceitos previdenciários e evitar que este tão importante sistema de poupança social sofra os desgastes de imagem como está ocorrendo no momento, mais por desinformação do que fato real. Primeiramente é necessário explicar que déficit não é sinônimo de prejuízo ou rombos e que, pelas características peculiares dos planos de benefícios, as análises dos resultados demandam uma visão de longo prazo. É preciso considerar que as estratégias de investimentos são elaboradas de acordo com a demanda de recursos para pagamento das complementações das aposentadorias, nos prazos contratados, muitas vezes em horizontes bem distantes.

Defesa da Relação Contratual

A previdência complementar ancora-se em dois pilares fundamentais: trabalhadores e empregadores, cada um com sua atribuição claramente definida nos regulamentos dos planos dos benefícios. Os trabalhadores não podem exigir mais do que foi contratado e o patrocinador não devem entregar menos do que foi pactuado. A judicialização do sistema é resultado de miopias de ambas as partes, tanto do lado do participante, quando busca na justiça um benefício não previsto no regulamento, quanto dos patrocinadores, quando transferem para o mútuo compromissos trabalhistas, que são da sua inteira responsabilidade. É necessário que os atores do sistema se disponham a encontrar uma solução permanente para que a estabilidade contratual seja preservada.

 Defesa da imagem do sistema

Embora o modelo de previdência complementar adotado no Brasil seja um dos mais avançados no mundo enfrenta, desde sua origem, uma disputa de espaço com bancos e seguradoras e ataques generalizados por alguns setores da economia. A regulamentação e os mecanismos de controles desenvolvidos nesta última década, com a edição das leis completares 108/2001 e 109/2001, dotaram o sistema de maior segurança, transparência e agilidade.  O resultado da falta de visão estratégica, aliada a uma contínua tentativa de desqualificação dos profissionais dos fundos de pensão está gerando uma grande desconfiança no sistema, pois os principais interessados, participantes ativos e aposentados, temem o comprometimento de seus benefícios em virtude a tudo que se tem divulgado a respeito dos resultados dos investimentos.  Os ativos mantidos em carteira da maioria dos fundos de pensão são de boa qualidade, como ações de grandes companhias (Vale, Petrobras, Bancos), imóveis, investimentos estruturados e não se tem notícias de realização de prejuízos com a venda de nenhum deles. A quebra da paridade nos conselhos deliberativos e fiscal e a entrega da diretoria a gestores de mercado, sem vínculo com os planos previdenciários, são fatores de grande apreensão pelos participantes. Entregar a direção dos fundos de pensão aos agentes de mercado favorece a opção por investimentos em ativos de risco, em busca de resultado imediato.

Garantia da gestão compartilhada

O aprofundamento na democratização, com paridade em todos os níveis da gestão, com o fim do voto de qualidade, permitirá aos participantes assumirem cada vez mais o protagonismo na fiscalização e controle dos seus recursos. Os gestores dos fundos de pensão, membros dos conselhos e da diretoria, devem ser altamente qualificados e terem vinculação com algum dos planos de benefícios administrados pela entidade. O interessado direto tem maior rigor no controle, evolução e crescimento do patrimônio que a ele pertence e que será a base primordial para a garantia de uma melhor qualidade de vida, no momento a aposentadoria.

Garantia de formas de cobertura dos déficits que sejam compatíveis com a preservação da saúde financeira dos planos, mas também com a capacidade financeira dos participantes

Com a mudança nos critérios de contribuições adicionais para cobertura do déficit, alguns participantes tiveram as suas contribuições majoradas em mais de 300%. É urgente a necessidade de se buscar alternativas para a solução desse problema.

Educação Previdenciária

Todas as iniciativas possíveis e imagináveis só se concretizarão com o despertar da consciência da população sobre a necessidade de reservar uma parte de seus vencimentos para o momento da aposentadoria. Para isso é decisão política dos atores do sistema criar condições para

 que este tema faça parte do dia-a-dia dos brasileiros. O desenvolvimento do país passa necessariamente pela preparação do seu povo para enfrentar as incertezas do futuro.  Defendemos que Educação Financeira e Previdenciária faça parte do currículo escolar desde as primeiras séries. Há projetos e estudos elaborados sobre esta questão, bastando que o Ministério da Educação decida enriquecer as escolas com mais esta matéria.

Estamos vivendo um tempo de rupturas. Acreditamos que um ciclo está se encerrando e devemos estar preparados para iniciar um novo momento para o sistema fechado de previdência complementar.

________________________________________________________________________

ANAPAR – Associação Nacional dos Participantes de Fundos de Pensão 
SCS Qd. 06 Bl. A Ed. Carioca sala 709, Brasília-DF | Fones: (61) 3326-3086 / 3326-3087 | anapar@anapar.com.br

ASSISTIDO DO PBS-A, RUBENS TRIBST, COBRA DA PREVIC A PRESERVAÇÃO DE DIREITOS DOS PARTICIPANTES DE PLANOS PREVIDENCIÁRIO E ASSISTENCIAL CUJA OI É PATROCINADORA

Segue íntegra da carta requerimento enviada esta semana pelo assistido Rubens Tribst, assistido do plano PBS-A da Fundação Sistel, à Diretoria Colegiada da Previc, referente a recuperação judicial da Oi, patrocinadora de planos previdenciários (PBS-A) e assistencial (PAMA) geridos pela Sistel.

Fonte: Blog Aposentelecom


Informe Fundação Atlântico

Segue, abaixo, comunicado da Fundação Atlântico a seus participantes.


COMUNICADO AOS PARTICIPANTES

Conforme divulgado pelos meios de comunicação, a OI S.A. formulou pedido de Recuperação Judicial perante a 7ª vara Empresarial do Rio de Janeiro.

É nosso dever tranquilizar todos os Participantes, informando que o mencionado procedimento não afeta a manutenção dos atuais benefícios, a concessão dos novos benefícios e dos Institutos (Resgate, Portabilidade, Benefício Proporcional Diferido e Autopatrocínio) previstos nos Regulamento dos Planos, ou seja, a Fundação Atlântico tem recursos suficientes para garantir todos os compromissos contratados com os Participantes e Assistidos.

Tampouco interfere na rotina mensal de pagamento das Folhas de Benefícios aos Assistidos da Fundação Atlântico, tendo em vista que a atual situação patrimonial dos Planos de Benefícios garante a manutenção do respectivo fluxo de desembolso.

A Fundação Atlântico permanecerá acompanhando o desdobramento desse contexto judicial, mantendo os Participantes e Assistidos informados sempre que necessário.