DIREITO PREVIDENCIÁRIO: STJ DEFINE PRAZO PARA EXECUÇÃO DE AÇÃO COLETIVA, DE ACORDO COM A MATÉRIA EM QUESTÃO. PODEMOS EXECUTAR UMA AÇÃO DE 2003

Como o site do Valor não permite mais o compartilhamento de suas matérias integrais, segue abaixo o trecho permitido e sua referência:

Depois da decisão em ação civil pública, o beneficiado tem um prazo para entrar com a execução. No recurso julgado pelo STJ, eram cinco anos. Mas o tempo pode variar de acordo com a matéria em questão, segundo a advogada Flávia Lefèvre Guimarães, do Lescher Lefèvre Advogados Associados.

Este trecho é parte de conteúdo que pode ser compartilhado utilizando o link do Valor Econômico: http://www.valor.com.br/legislacao/4183546/stj-define-prazo-para-execucao-de-acao-coletiva?utm_source=newsletter_manha&utm_medium=18082015&utm_term=stj+define+prazo+para+execucao+de+acao+coletiva&utm_campaign=informativo&NewsNid=4180770 

Entende-se que tratando-se de matéria previdenciária, o prazo para entrar com a execução deva ser de 5 ou até 10 anos.

Não será por este motivo que a proposta de executar a ação da FENAPAS de 2003 para pretenso salvamento do PAMA, conforme desejo de uma corrente minoritária, já esteja subscrita?
Com a palavra os advogados de plantão.

Fonte: Blog Vida de Aposentado em Telecom

PAMA: MANIFESTAÇÃO DE VOTO DOS 3 CONSELHEIROS ELEITOS DA SISTEL APOIADOS PELA FENAPAS

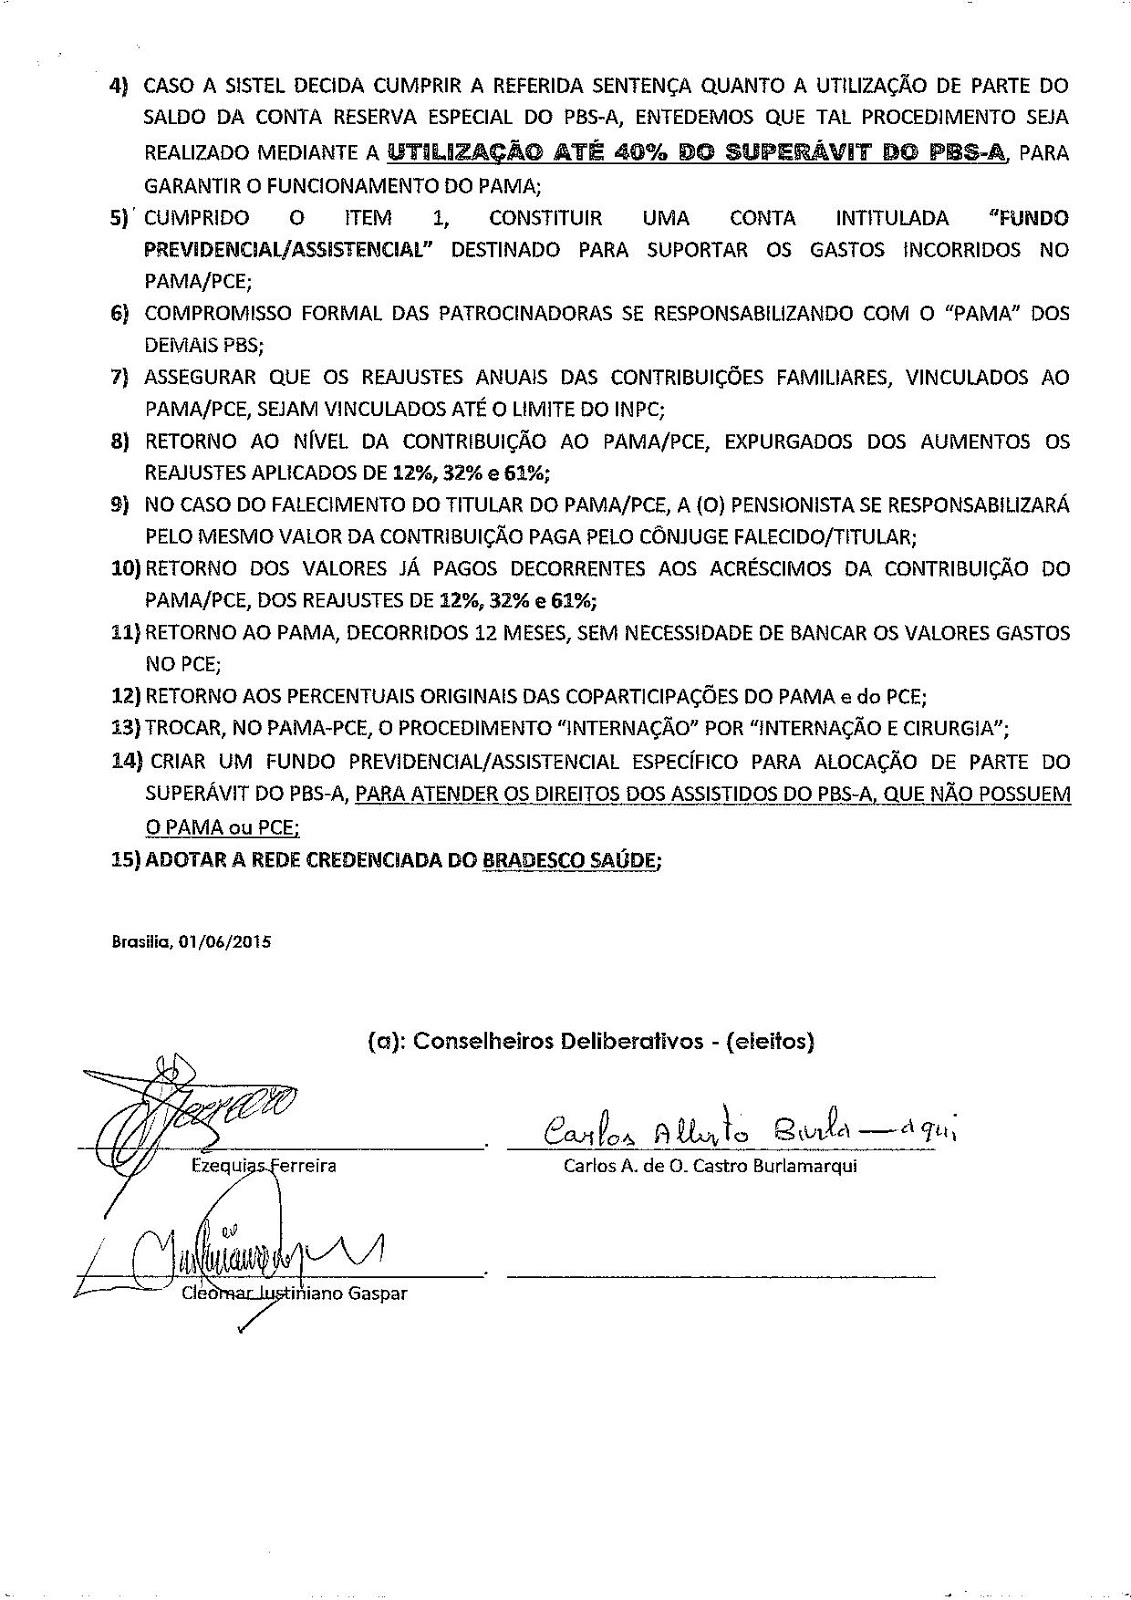
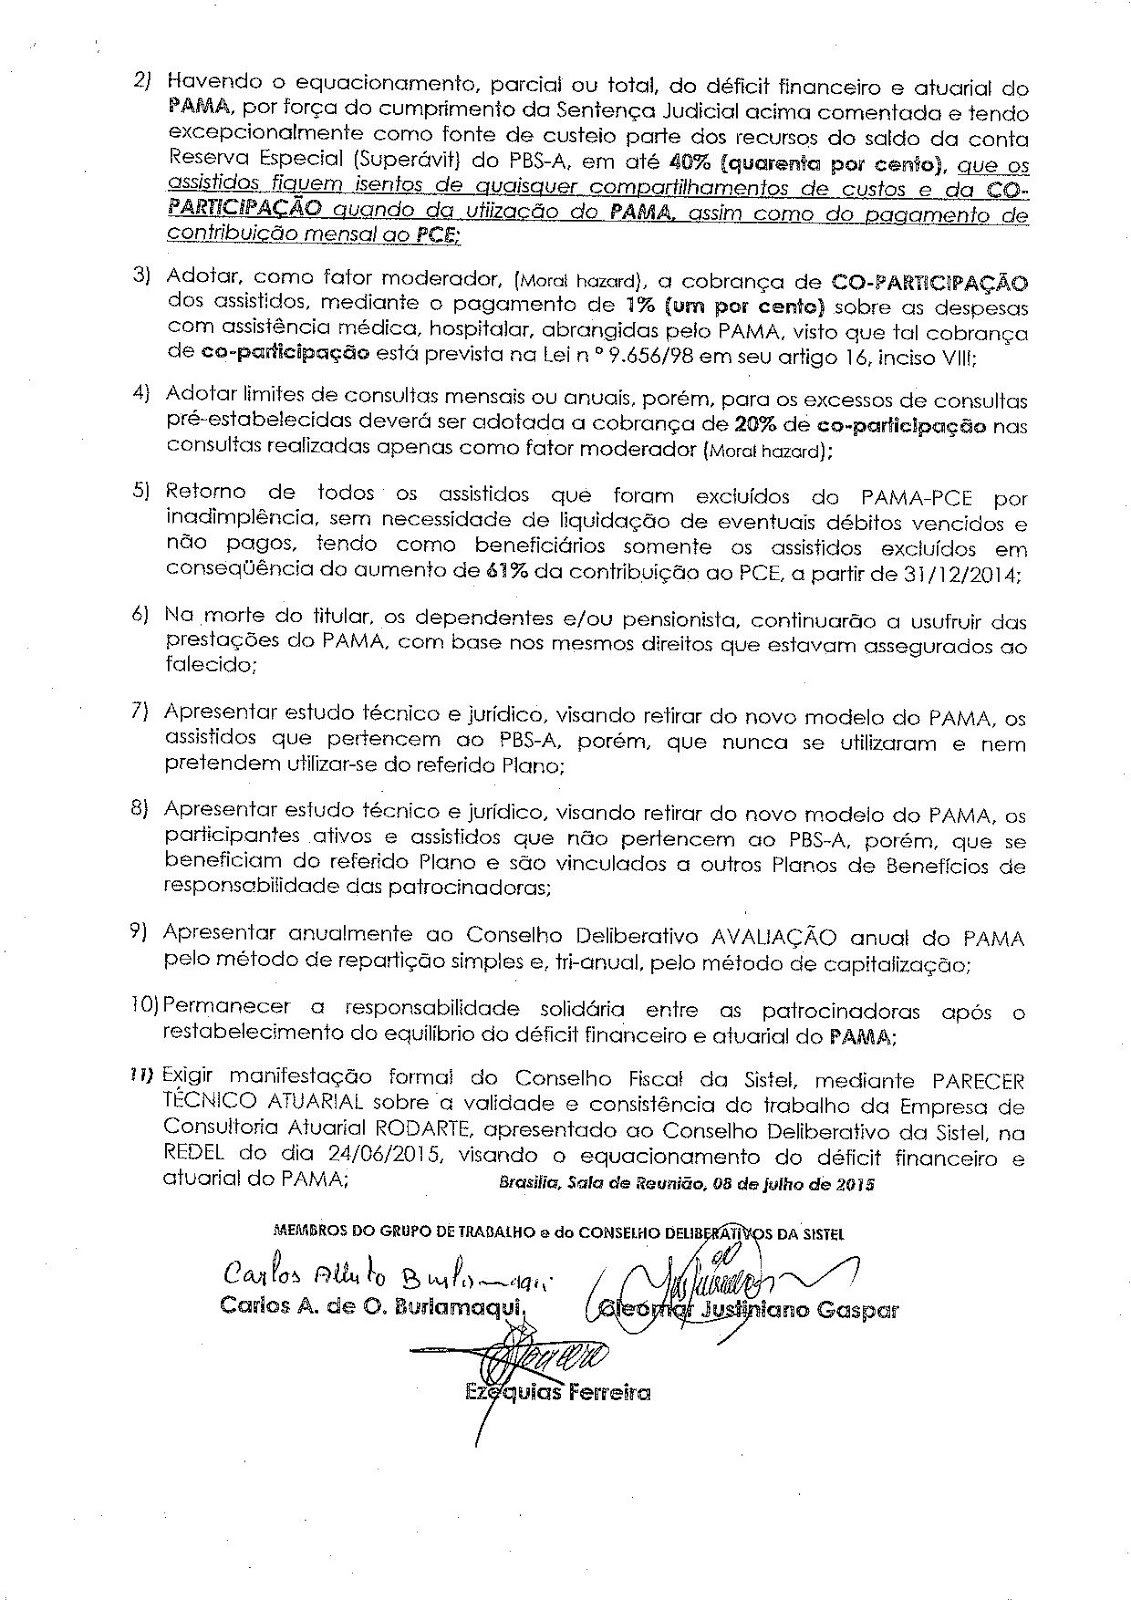
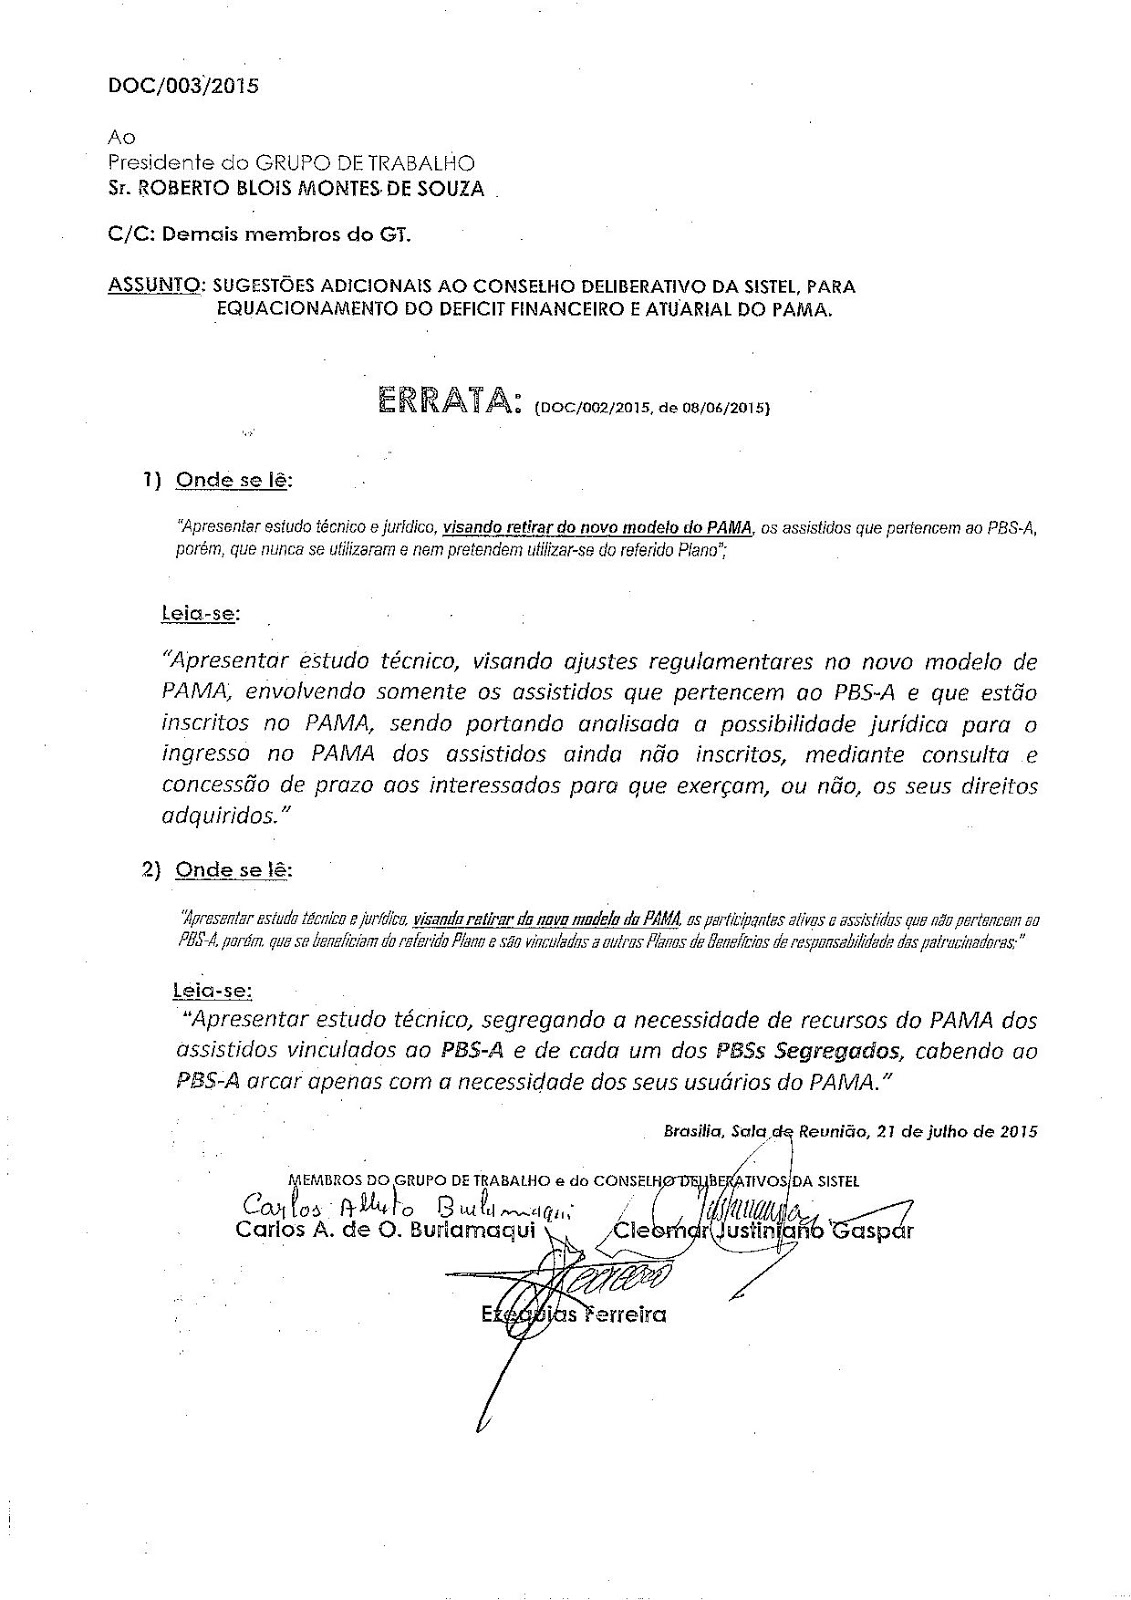
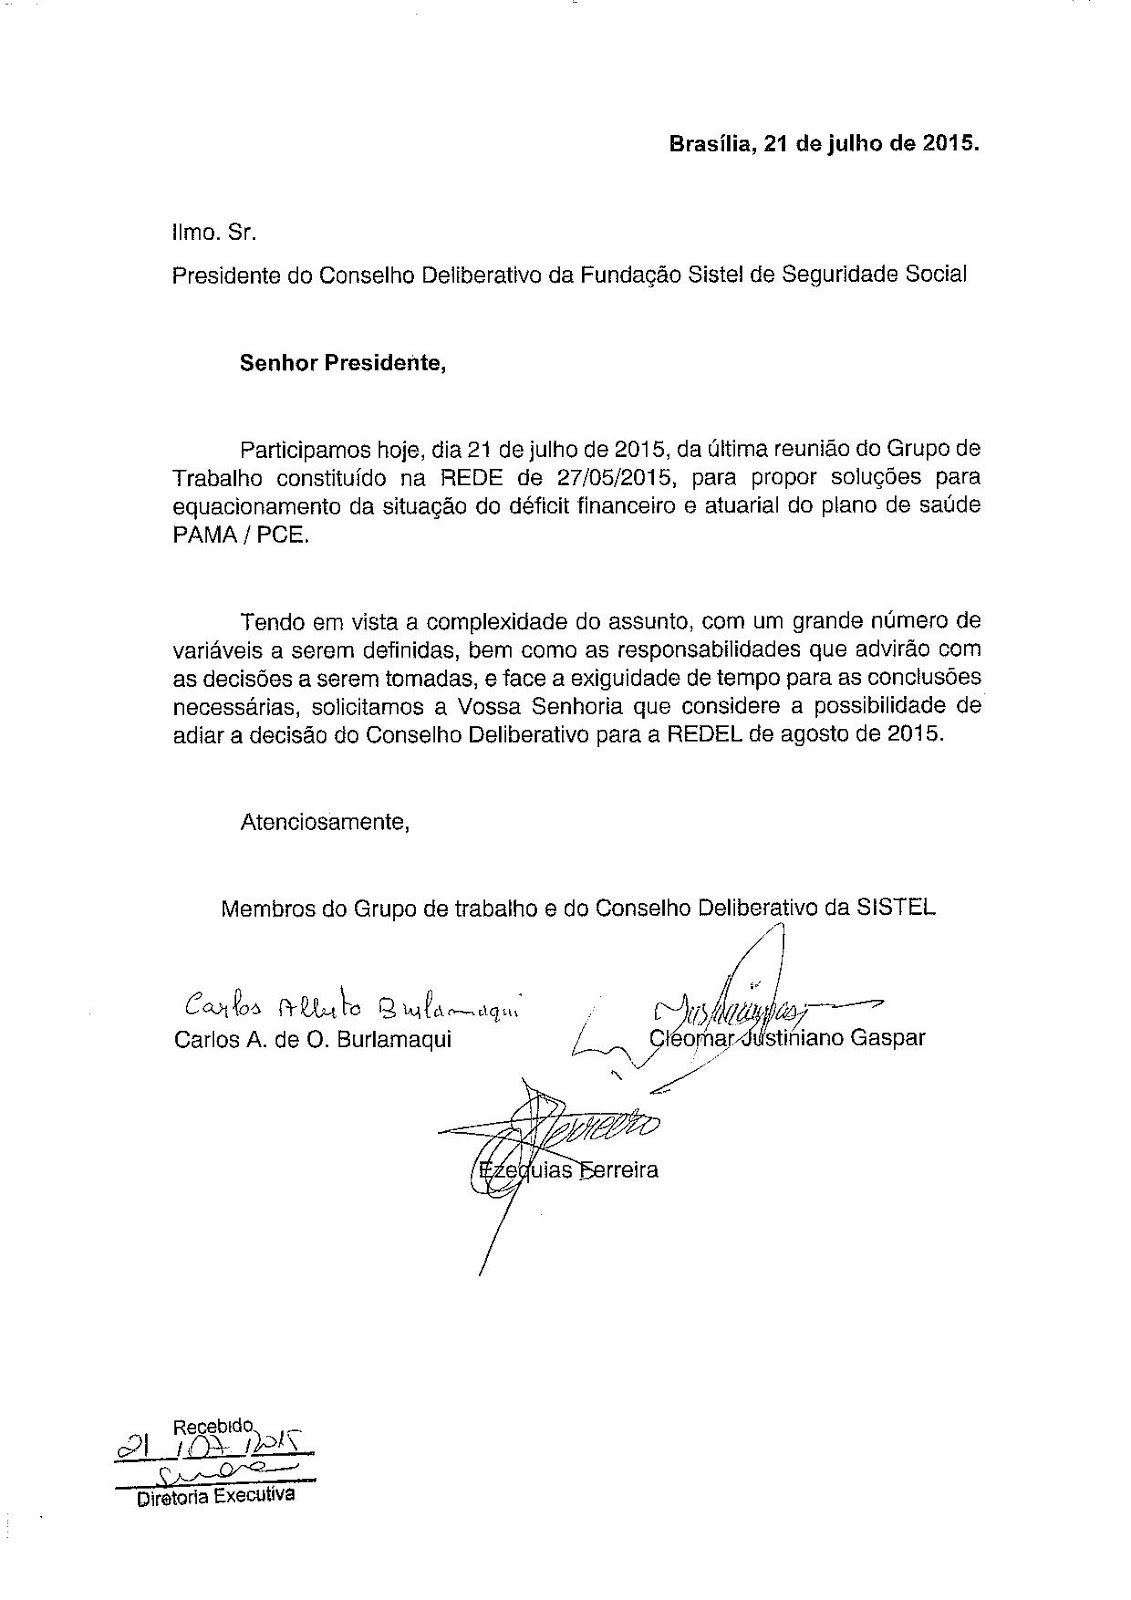
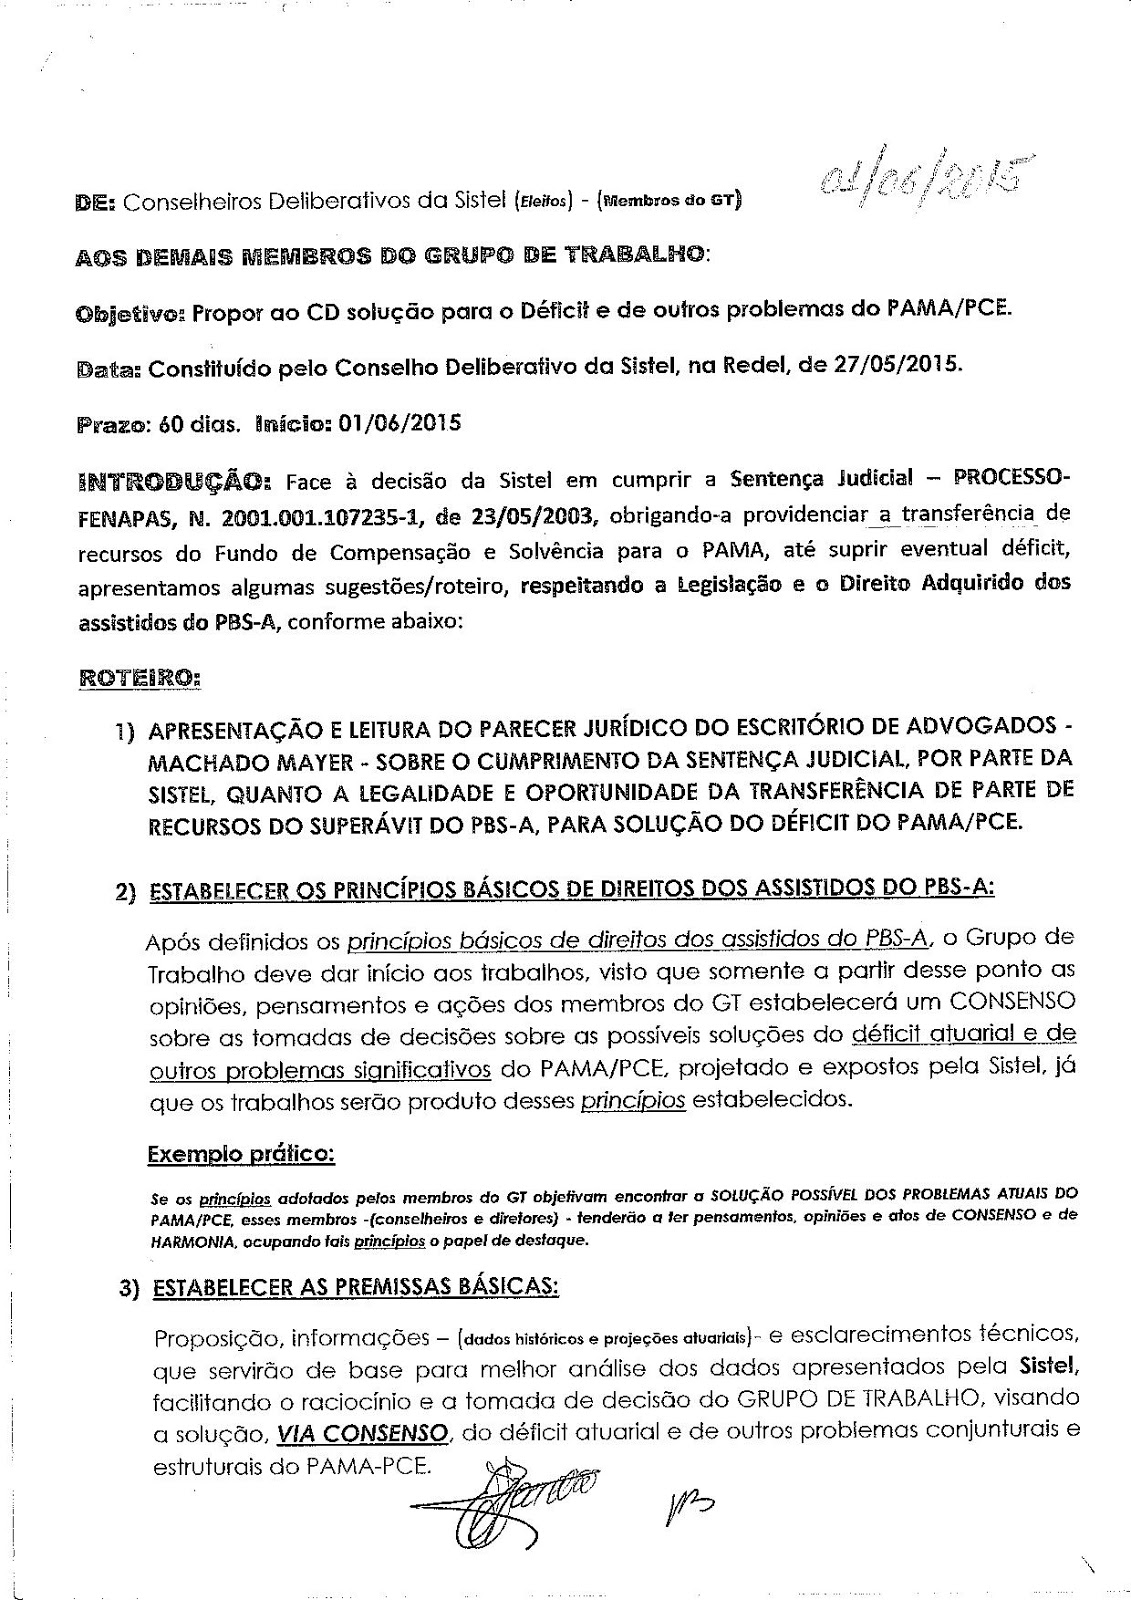
Sobre a insolvência do plano assistencial PAMA gerido pela Sistel, os três conselheiros eleitos (Burlamaqui, Cleomar e Ezequias) alinhados com a FENAPAS (o quarto conselheiro eleito por SP, por suas declarações, apoia a proposta formulada pela Sistel e ainda aponta que os superavits não serão suficientes para este equacionamento) publicaram abaixo a Manifestação de seus Votos ocorrida durante os debates do grupo de trabalho formado há mais de três meses para tentar solucionar essa insolvência, mais especificamente relativa a possível execução de uma ação judicial, que segundo entendimento de alguns, permitiria a transferência exclusiva dos superavits do plano previdencial PBS-A ao assistencial PAMA, apesar deste plano possuir usuários de outros planos previdenciários da Sistel, Atlântico e Visão.

Veja a íntegra das manifestações (Clique sobre, para aumentar):

Fonte: Blog Vida de Aposentado em Telecom

Sistel Reunião do CD de 29/07/2015

Na Reunião do Conselho Deliberativo da Sistel, de 29/07, abordaram-se:

  1. Aprovação da Ata da reunião anterior.
  2. As premissas adotadas pela RODARTE em relação ao PAMA foram contestadas pelos Conselheiros Cleomar, Ezequias e Burlamaqui. Os resultados obtidos demonstraram que houve muito rigor em relação aos critérios adotados, o que pode ter superdimensionado as necessidades para equacionar o problema do PAMA. O superávit dos anos 2009 a 2014, já não era suficiente para atender os pleitos dos Conselheiros Eleitos. Os Participantes e Assistidos contribuiriam com todo o superávit existente e as melhorias no PAMA seriam mínimas. O assunto não está encerrado, mas um novo enfoque dever ser dado na busca da solução para o déficit do PAMA.
  3. A venda de imóvel pertencente à SISTEL. Existe uma avaliação do imóvel mas o Conselho decidiu-se pela realização de mais uma avaliação antes de decidir vende-lo.
  4. O Grupo de Trabalho do PAMA deveria apresentar o resultado sobre o que foi tratado. Com a não aprovação das premissas, a apresentação ficou prejudicada.
  5. Impacto previdenciário sobre as perdas das ações de um Escritório de Advocacia, de uma enxurrada de ações judiciais, apenas 12 tiveram resultado positivo para os aposentados, mas os custos para a SISTEL foram significativos. Todo o plano foi onerado e quem foi mais prejudicado fomos nós, os participantes do plano. Na verdade, quem lucrou com as ações foi o advogado. Houve um pedido para que as Associações sejam alertadas no sentido de conscientizar seus Associados sobre o fato.
  6. Tratou-se dos índices de inadimplência do PAMA.
  7. Explanação sobre os indicadores da SISTEL,  pendências de revisões estatutárias e estudo da perpetuidade do plano de gestão administrativa do PBS-A.
  8. Apresentação com a análise de desempenho dos planos previdenciários.

Em relação à destinação do superávit para cobrir o déficit do PAMA, devemos coniderar que a aprovação dessa decisão tem que ser unânime, caso contrário haverá dificuldades em implantá-la. Entretanto, muitos pontos têm que ser solucionados para que se torne viável aplicá-la, se for o caso.  O superávit será utilizado em sua totalidade. Na prática, muitos usuários que tiveram seus planos cancelados contribuirão com seu superávit, mas não serão reintegrados ao PAMA. Há outros tantos pontos a serem analisados e equacionados, mas não se pode abrir mão de um valor tão significativo com quase nenhuma melhoria no plano assistencial. Por exemplo, o reajuste de 61,01% aplicado em janeiro, retroativo a dezembro, tem que ser expurgado e quem teve seu plano cancelado após este reajuste tem que voltar ao plano sem nenhum prejuízo.

O assunto não está encerrado. Os Conselheiros Cleomar, Ezequias e Burlamaqui ficaram de realizar novas tratativas com a SISTEL com o objetivo de se tentar uma solução mais vantajosa para os usuários do PAMA.

Conselheiros Deliberativos Eleitos: BURLAMAQUI, CLEOMAR e EZEQUIAS.

Fonte: Site FENAPAS

PAMA: SOLUÇÃO DE COBERTURA DO BURACO DO PAMA SÓ COM SUPERAVIT DO PBS-A É TOTALMENTE INJUSTA COM ESTES ASSISTIDOS. OS SUPERAVITS DE PLANOS PBS’S (TB E TCS) E AS PATROCINADORAS, TAMBÉM DEVERIAM COBRI-LO

Fundação Atlântico está pagando desde maio superávit do PBS-TCS, inclusive para usuários do PAMA, gerido pela Sistel.Valor mensal é 50% do benefício.

Em breve virá, pela segunda vez, o superavit do PBS-Telebras.
O Ministério da Previdência pela Portaria PREVIC 195 de 13/04/2015 autorizou o novo Regulamento do Plano TCSPREV e a destinação da Conta de Reserva Especial (Superávit) referente a 2010/2012, na proporção de 50% para as patrocinadoras e 50% para os participantes. O Superávit será destinado aos aposentados e pensionistas dos planos PBS-TCS e PBT-BrT.

A Astelpar conseguiu a informação que este Superávit será pago mensalmente, na forma de Beneficio Adicional Temporário (BAT), no valor de 50% do Beneficio Regular, com inicio em Maio de 2015, não será pago com o 13º e não foi informado o número de meses previstos.

Em 25/05/2015, conforme entendimento com Diretor de Seguridade e Administração e a Gerente de Comunicação e Relacionamento da Atlântico, a Astelpar encaminhou solicitação de informações mais detalhadas por e_mail. Assim que obtivermos mais informações mais detalhadas faremos a divulgação.

Alertamos que se ocorrer queda no retorno dos investimentos o pagamento do BAT pode ser suspenso ou seu valor alterado, logo recomendamos que não sejam assumidos compromissos contando com os valores a receber.

Fonte: AstelPar e FENAPAS (28/05/2015)

Nota da Redação: A quem interessa esta injustiça com os assistidos do plano PBS-A?
A resposta deverá ser dada oportunamente pelos dirigentes da Sistel que apoiarem esta solução do PAMA só com recursos do PBS-A.
No mínimo, todos planos PBS superavitários que utilizam o PAMA e as patrocinadoras dos não superavitários deveriam faze-lo, proporcionalmente a massa usuária.

Fonte: Blog aposentelecom.blogspot.com.br

FENAPAS PROTESTA CONTRA CALÚNIAS E AMEAÇAS RECEBIDAS PELOS CONTRÁRIOS A DEFESA DOS PARTICIPANTES E ASSISTIDOS DOS PLANOS PBS DA SISTEL

Veja na íntegra o comunicado distribuído pela FENAPAS a todos assistidos dos planos PBS da Sistel:

Em decorrência do posicionamento de defesa dos direitos dos Aposentados ao PAMA e ao Superávit do PBS-A a FENAPAS e os Conselheiros Eleitos da Sistel (apoiados pela FENAPAS e pelas Associações), sofreram ataques públicos, com CALUNIAS e AMEAÇAS, com interpretações equivocadas dos fatos ou da Lei, que imaginam que de tanto repetir parecerão verdades.

A FENAPAS e as Associações Afiliadas, Conselheiros Eleitos e demais parceiros, em uma Convivência Democrática, tem enfrentado todas as ameaças, aos direitos dos Aposentados e Pensionistas, com respostas adequadas, quer seja junto às Fundações, aos Órgãos Reguladores ou ao Judiciário.

Diferente do que tem sido maldosamente divulgado não somos contrários à solução dos problemas do PAMA, problemas estes advindos de uma administração irresponsável por parte daqueles que deveriam zelar pelo bom desempenho do plano.

Somos contrários a, simplesmente, desviar o superávit da forma pretendida pelas patrocinadoras com o aval da Sistel e sem que sejam criadas formas de melhor administrar o PAMA, pois daqui a alguns anos nós, novamente, seremos responsabilizados por mais um déficit.

Tentar demonstrar que Fundo de Compensação e Solvência é o mesmo que superávit é pura irresponsabilidade e descaso com o dinheiro dos assistidos.

Estas CALUNIAS e AMEAÇAS só tornam mais forte o nosso compromisso de defesa dos Direitos dos Aposentados e Pensionistas do Setor de Telecomunicações do Brasil, indistintamente da Fundação e Plano a que tenham sido levados. Reafirmamos o compromisso de manter viva a Boa Luta, em continuidade a todos aqueles que nos antecederam! Lembramos que todas e quaisquer medidas adotadas pela FENAPAS, são respaldadas pelas Associações e Assessoria Jurídica.

Fonte: FENAPAS (28/07/2015)

Nota da Redação: A alegação dos contrários a FENAPAS de SP e que ainda se auto intitulam os verdadeiros defensores dos direitos dos assistidos, de que “o PAMA é o PBS-A“, omitindo propositalmente e inconsequentemente que existem outros planos PBS de patrocinadoras que também utilizam o PAMA desde 2000 e que estas patrocinadoras não contribuirão em nada para a cobertura do PAMA, mesmo algumas delas sugando superavits destes planos PBS, é de estarrecer.

Fonte: Blog “Vida de Aposentado em Telecom” (29/07/2015)

SISTEL: DESENHA-SE O FIM DOS SUPERÁVITS DO PBS-A COM A TRANSFERÊNCIA E COBERTURA INTEGRAL DAS DESPESAS DO PAMA, QUE É UTILIZADO POR TODOS PLANOS PBS DA SISTEL, ATLÂNTICO E VISÃO

Está ficando cada vez mais claro o motivo pela qual existem linhas opostas no Conselho Deliberativo da Sistel, a que defende a execução de uma sentença da década passada, que só beneficia as patrocinadoras e a própria Sistel na solução do plano assistencial PAMA, através da transferência exclusiva e integral de recursos dos superavits do plano PBS-A, e porque a outra linha, capitaneada pela FENAPAS, nunca foi favorável a esta execução: ela só deverá trazer prejuízos aos assistidos do plano PBS-A, independentemente destes utilizarem ou não o PAMA, alem da interpretação que vem sendo dado para o cumprimento da sentença, da qual o rombo do PAMA deve ser resolto apenas com os recursos do PBS-A, através do chamado e inexistente Fundo de Compensação e Solvência.

É sabido que o PAMA, gerido pela Sistel e de responsabilidade exclusiva das patrocinadoras, está agonizando por falta de contribuições destas últimas. O PAMA é utilizado por assistidos de todos planos PBS cindidos em 2000 em PBS-Patrocinadoras, alguns até geridos por outras fundações fora da Sistel, porem nem todos assistidos destes planos optaram por utilizar o PAMA.

É sabido também que existem três superavits represados (2009/11) do plano PBS-A que já deveriam obrigatoriamente ser destinados como melhorias ao plano, alem de outros três (2013/15) que estão a ser destinados em breve, e que outros planos PBS-Patrocinadoras, como por exemplo o PBS-Telebras, também possuem superavits a serem destinados (50% para os participantes e 50% para a Telebras).

Qualquer interpretação de cumprir-se uma sentença de salvamento do PAMA utilizando-se integralmente os recursos de sobra de um único plano, como o PBS-A, poderá gerar prejuízos para inúmeros assistidos deste plano, tanto para os que utilizam o PAMA como para aqueles que não, visto que existem usuários e patrocinadoras de outros planos que em nada contribuirão pelo seu salvamento.

Em todas as palestras proferidas pela diretoria da Sistel apontando possíveis saídas para o PAMA, sempre foi defendido pela Fundação que as patrocinadoras dos planos PBS-Patrocinadoras estariam também contribuindo, proporcionalmente a seu contingente de usuários assistidos, para cobrir o rombo do PAMA, mas parece que este compromisso também está sendo deixado de lado, em benefício da Telebras principalmente, e todo ônus deverá recair exclusivamente sobre os assistidos do PBS-A.

Se esta for a interpretação a ser adotada pelo Conselho Deliberativo da Sistel no próximo dia 29, ou seja, utilizar todos superavits atuais e futuros de um único plano, o PBS-A, para cobrir o rombo do PAMA, um plano assistencial utilizado por diversos outros planos, mesmo que minimamente, sem ao menos uma consulta pública prévia aos verdadeiros interessados, que são os assistidos de todos planos PBS, pode-se concluir que em vez de cumprir plenamente uma sentença estaria-se abrindo um precedente judicial grave ao não cobrar as contribuições obrigatórias das patrocinadoras, alem de criar injustiças entre assistidos de diversos planos previdenciais, fato que poderá responsabilizar futuramente os conselheiros por administração temerária.

Outros pleitos para melhoria do PAMA, defendidos desde o início da proposta de executar a sentença pendente, tais como: reintegração de todos assistidos desistentes e inadimplentes, cancelamento dos últimos três reajustes anuais do plano com a adoção do INPC para estes reajustes, abolir a co-participação em cirurgias ambulatoriais, utilização da rede nacional do Bradesco, manter o cônjuge do assistido falecido nas mesmas condições de ingresso, permitir a desistência do aditivo PCE com retorno ao PAMA puro sem pagamento das diferenças utilizadas, e outros mais já elencados pela FENAPAS em post anterior, deverão ser acompanhados pelos assistidos e Associações para verificar se serão ou não implementados pela Sistel.

O único fator positivo deste imbróglio PAMA/ Superavits PBS-A será podermos verificar na votação do conselho no próximo dia 29 quem realmente defende suas promessas de campanha e principalmente os interesses dos assistidos e participantes dos planos da Sistel.

Fonte: Blog Vida de Aposentado em Telecom (24/07/2015)

FENAPAS ALERTA QUE SOLUÇÃO ENCONTRADA PARA COBRIR ROMBO DO PAMA PODE NÃO SER SATISFATÓRIA AOS ASSISTIDOS

Na iminência das patrocinadoras reverterem o superávit do PBS-A para cobrir um possível déficit no PAMA, déficit que é legalmente da inteira responsabilidade delas, na AGE da FENAPAS de 28/04/15 os Conselheiros Eleitos Burlamaqui, Cleomar e Ezequias, foram autorizados a verificar junto com os demais Conselheiros da Sistel as possibilidades de solução para o PAMA e o para o superávit, podendo apresentar premissas a serem aceitas em qualquer acordo que venha a ocorrer, sempre ouvidas as Associações.

Em quatro reuniões visando que a destinação de parte do Superávit para a cobertura do Plano de Saúde seja o menos danosa possível aos Assistidos, foram apresentadas as propostas a seguir:
1.     Cancelamento dos três últimos reajustes (12,6%, 32,6% e de 61,01%) aplicados ao PCE;
2.     Retorno dos Assistidos com o PAMA suspenso/cancelado devido ao reajuste de 61,01%;
3.     Reajuste anual do plano pelo INPC, mesmo índice do reajuste das suplementações;
4.     Retorno do PCE para o PAMA sem encontro de contas;
5.     Utilização de apenas 40% dos superávits de 2009/10/11 (3,3Bi) com a criação de dois Fundos (assistidos e patrocinadoras) mantendo-se os restantes 60% para distribuição aos assistidos;
6.     Contabilização do PAMA e do PCE em separado;
7.     Quitação da Contribuição de Assistido;
8.     Preservação do Superávit para os assistidos que não utilizam o plano de Saúde;
9.     Custo zero para cirurgias sem internação;
10.  Utilização da Rede Nacional Bradesco;
11.  PCE para as viúvas sem recalculo e contribuição familiar única para casais PBS;
12.  Manter a responsabilidade das patrocinadoras quanto à perenidade do PAMA respeitando-se o Regulamento original, retornando às coparticipações originais;
13.  Que a pretendida transferência do superávit seja submetida à aprovação dos assistidos através de Assembleias  a serem realizadas pelas Associações.

Além destas propostas outras foram discutidas pelo Grupo de Trabalho com a participação dos Conselheiros Eleitos, e deverão ser levadas ao Conselho Deliberativo no próximo dia 29/07. Nos debates já foi possível perceber a falta de interesse da Sistel e Patrocinadoras para chegar a um acordo aceitável.

Fonte: Fenapas (24/07/2015)

A desconstitucionalização da previdência complementar

Por Ricardo Só de Castro, Escritório de Direito Social

A previdência complementar privada passou a integrar o texto constitucional a partir da nova redação do artigo 202 conferida pela Emenda Constitucional nº 20, de dezembro de 1998. Não por acaso esse regime previdenciário foi alocado na Seção III, DA PREVIDÊNCIA SOCIAL, do Capítulo II, DA SEGURIDADE SOCIAL, que por sua vez integra o Título VIII, DA ORDEM SOCIAL. Inserido na Constituição desta forma passou a partilhar com o Regime Geral e Regimes Próprios da previdência pública, espaço no sistema de proteção social constitucional.

Este fato evidencia e determina o tratamento jurídico que há de ser dado aos direitos dessa natureza. Tratam-se de direitos fundamentais indisponíveis à vontade particular de seus protagonistas. Embora de caráter facultativo, o contrato de previdência complementar privada uma vez aperfeiçoado, recebe a proteção de normas de ordem pública que proíbem o abuso de direito por seus contratantes, ainda que de natureza privada sejam.

A Constituição Federal afirma que a previdência complementar é baseada na constituição de reservas que garantam o benefício contratado. O patrimônio deste segmento, portanto, possui destinação carimbada pela norma constitucional. A Lei Complementar nº 109, de maio de 2001, ao regulamentar o art. 202, da Constituição Federal, estabeleceu que é dever do Estado proteger os interesses dos participantes da previdência complementar privada. O órgão regulador, Conselho Nacional de Previdência Complementar – CNPC, entretanto, vem editando sucessivas resoluções administrativas que estão fragilizando as garantias constitucionais dos participantes e assistidos das entidades fechadas de previdência complementar privada.

Primeiro veio a regulamentação da distribuição do superávit (Resolução CGPC nº 26/2008), criando a figura da ‘reversão de valores’, não prevista em lei, e que autoriza a empresa patrocinadora a expropriar do patrimônio garantidor da previdência complementar de seus empregados, parte do excedente atuarial momentaneamente existente no plano, desconsiderando a destinação específica das reservas definida na Constituição Federal. No mesmo sentido, desta vez sob o fundamento da facultatividade que caracteriza a previdência complementar privada, editou outra resolução autorizando a denominada ‘retirada de patrocínio’ unilateral e imotivada pela empresa patrocinadora. Significa que a empresa patrocinadora está autorizada a romper, unilateral e imotivadamente, a relação previdenciária contratada e abandonar os participantes ativos e os assistidos à própria sorte, sem qualquer direito à indenização pelos danos e prejuízos causados pela rescisão do contrato. Um terceiro exemplo, nesta mesma linha, é a interpretação do órgão fiscalizador – Superintendência Nacional de Previdência Complementar – PREVIC – quanto à Resolução do CMN nº 3.792/09 que, segundo aquele órgão, impõe a certificação de capacitação técnica para os dirigentes dos fundos de pensão, por meio de cursos não impostos nem pela Constituição Federal tampouco pela Lei complementar 109/01.

Impende mencionar, todavia, que a competência do CMN restringe-se a regulamentar a aplicação dos investimentos do fundo e assim auxiliar na fiscalização quanto à integridade dos recursos garantidores das reservas técnicas. Não é de sua competência estipular requisitos formais para inserção dos membros nos órgãos estatutários dos fundos de pensão. A interpretação dispensada pelos órgãos da administração pública vem a privilegiar justamente os membros representantes do patrocinador e dificultar o acesso dos participantes aos colegiados, que muitas vezes não possuem condição financeira para suportar o custo dos cursos exigidos como requisito prévio à inserção na administração dos fundos de pensão.

O contexto do sistema indica que estamos diante da desconstrução das entidades fechadas de previdência complementar privada pela efetivação de uma estratégia político-jurídica implementada pela Secretaria de Política da Previdência Social – SPPC, juntamente com o órgão regulador – CNPC, e com o órgão fiscalizador, a PREVIC, de desconstitucionalizar os direitos previdenciários do regime da previdência complementar privado, como se esses não se caracterizassem como direitos fundamentais.

Por essas razões, entendemos essencial chamar-se a atenção para esta conduta do Poder Executivo que, por meio de resoluções e decisões administrativas, tende a abolir o sistema fechado de previdência complementar, sem fins lucrativos, em favor do sistema aberto de previdência complementar que propicia um lucro maior às seguradoras, aos bancos e ao sistema financeiro em geral. Frente as afrontas a Constituição Federal, já se posicionou o STF, pela ADI 4644/DF, no sentido de que não cabe ação direta de inconstitucionalidade frente as normas infralegais emanadas do Poder Executivo, que acaba por “legislar” sobre a previdência complementar além do seu limite.

No entanto, entende a suprema corte que o controle de constitucionalidade deve ser manifestado de forma incidental, no caso concreto. Assim, concluímos por reforçar a ideia de que a melhor forma de proteger os direitos dos participantes do sistema de previdência complementar executado pelas entidades fechadas de previdência complementar é a efetiva aplicação direta do texto constitucional no caso concreto, seja no âmbito administrativo, seja no âmbito do Poder Judiciário, de modo a exigir dos agentes públicos que observem à Constituição Federal e todos os princípios de proteção social nela inseridos.

Fonte: Boletim Anapar nº 534

Publicada a Instrução Previc nº 23/2015 – Estudos técnicos para atestar a adequação de hipóteses atuariais

29/6/2015 – Foi publicada hoje (29/6) no Diário Oficial da União, a Instrução Previc nº 23, que estabelece orientações e procedimentos a serem adotados pelas entidades fechadas de previdência complementar (EFPC) na realização dos estudos técnicos de adequação das hipóteses atuariais dos planos de benefícios.

A norma promove a adequação às nomenclaturas e conceituações da recente Resolução CNPC nº 15/2014, bem como a unificação das duas Instruções da Previc acerca das hipóteses atuariais: a Instrução Previc nº 1/2013, que trata de solicitação de autorização para manutenção da taxa real de juros e a Instrução Previc nº 7/2013, que trata de estudos de adequação e aderência de hipóteses atuariais.

Dentre as novidades trazidas pela nova Instrução, destacamos: a exigência de comprovação da adequação das hipóteses atuariais para os planos que tenham obrigações registradas em Provisões Matemáticas de Benefício Definido ou possuam fundo previdencial que adote hipótese atuarial; a responsabilidade do atuário do plano pelo estudo técnico, que deverá utilizar-se de testes estatísticos ou atuariais; a responsabilidade pelas informações a serem utilizadas no estudo que deverão ser providenciados e validadas pelo Administrador Responsável pelo Plano de Benefícios – ARPB (dados cadastrais e outras informações do passivo atuarial) e pelo Administrador Estatutário Tecnicamente Qualificado – AETQ (informações relativas aos investimentos); a possibilidade de utilização pelo atuário de outros estudos para atestar a adequação das hipóteses atuariais.

A nova norma prevê menores exigências para os planos que pretendam adotar taxa de juros dentro do intervalo previsto pela Resolução CGPC nº 18/2006, em função de sua respectiva taxa de juros parâmetro calculada conforme disposto nesta norma.

Já para os planos que pretendam adotar taxa de juros acima ou abaixo do intervalo previsto pela Resolução CGPC nº 18/2006, o prazo para envio do requerimento à Previc vai até 30 de setembro em 2015 e até 31 de agosto nos demais exercícios. O prazo de análise dos estudos, pela Previc, será de três meses.

A nova Instrução terá aplicação facultativa em 2015 e obrigatória em 2016. Excepcionalmente, a entidade fechada de previdência complementar ainda poderá encaminhar à Previc solicitação de adoção de taxa de juros real anual referente ao exercício de 2015 nos moldes da Instrução Previc nº 1, de 12 de abril de 2013, cujo prazo para envio do requerimento de autorização foi igualmente estendido até 30 de setembro de 2015.

Destaque-se, por fim, que também foi publicada na página eletrônica da Previc pasta contendo as planilhas eletrônicas a serem adotadas nos estudos técnicos relativos à adequação da taxa de juros real anual previstos pela nova Instrução, que podem ser acessados pelo link abaixo:

Acesse aqui as planilhas a serem adotadas nos estudos de adequação da taxa de juros real anual.

Acesse aqui a Instrução Previc nº 23, de 26 de junho de 2015.

Forte: Portal da PREVIC

RECADO DA PREVIC NO ENCONTRO DE GOVERNANCA

O segundo e último dia do terceiro Encontro de Governança da Abrapp foi bem melhor do que o primeiro. A estrela certamente era o Dr  Carlos Alberto de Paula, superintendente da Previc.


Entretanto quem apresentou um trabalho super interessante foi o coordenador do escritório regional da Previc em São Paulo, Dr. Petersen Gonçalves, que chamou a atenção para a importância do conselho fiscal  na governança dos fundos de pensão.

Até esse momento só se falava em conselho deliberativo, na diretoria , na auditoria, no compliance, nos controles internos, desdenhando se o conselho fiscal.


O Dr. Petersen demonstrou o valor do conselho fiscal como balisador de uma boa governança, mediante um acompanhamento rigoroso dos negócios e dos investimentos, com emissão de apontamentos e relatórios tempestivos para a prevenção e correção de desvios.

Em certa altura de sua exposição, o Dr. Petersen afirmou categoricamente que as ATAS DO CONSELHO FISCAL  DEVEM SER LEVADAS AO CONHECIMENTO DOS INTERESSADOS. Está inclusive escrito num slide. Vou reproduzir e divulgar.

É aí como é que fica a tal lei da mordaça?  No plenário ninguém se animou a questionar.   É mais um sinal inequívoco de que se caminha para a transparência total com o participante. O CD da Previ já tem o seu canal de divulgação. O conselho fiscal , segundo penso, deve seguir o exemplo e adotar mesmo caminho,  sob pena de descumprir o determinado pela Previc.

O Dr Carlos de Paula traçou um histórico do sistema, chamando atenção para a resolução CGPC 13/2004 e depois apresentou um levantamento sobre os autos de infração lavrados pela Previc. A maioria envolve investimentos anormais, depois vem problemas de governança, na seguinte proporção: 80% investimentos e 20% governanca. A grande maioria é em fundos estatais.

Citou três casos de operações irregulares que causaram acentuado prejuízo em fundos. Eram operações com créditos imobiliários, sem garantias consistentes. Uma delas gerou prejuízo de quinhentos milhões. Também tem operações que envolvem constituição de fundos sem bases sólidas.

O Dr de Paula fez a pergunta:  enquanto se desenrolavam essas operações onde estava o Conselho Fiscal ?  

Anunciou que a Previc vai iniciar uma nova etapa de suas atividades, de maneira a fiscalizar mais os fundos de pensão, procurando resguardar um sistema que é o oitavo maior do mundo, que está sendo atacado ultimamente pela mídia.

Tivemos uma interessante conversa sobre a Previ, que, infelizmente, por ter sido reservada, não posso divulgar. Mas que foi interessante, foi.

Fiz uma manifestação no encontro no painel sobre a responsabilidade dos órgãos estatutarios, conduzido pela famosa Dra. Pagliarini Falei que lá estava no encontro para me atualizar e que tinha constatado que as regras de governança eram tão antigas quanto eu, pois datavam de 14 anos com as leis 108 e 109, e principalmente da CGPC 13 de 2004, de onze anos atrás, quando eu era presidente do conselho fiscal da Previ e fui o primeiro a assinar o então temido relatório de controles internos. Tinha também constatado, assim, que meu livro sobre conselho fiscal, cujos últimos exemplares foram requisitados e estavam sendo vendidos no standard da Abrapp, continuava atual e útil.

Lamentei que nesse período todo de onze anos eu não tivera notícia de nenhuma responsabilização de dirigente ou conselheiro de fundo de pensão por desvio de conduta, sabido de casos escabrosos como o do Postalis e da PETROS. Eu entendia que essa impunidade comprometia o nosso sistema perante a opinião pública e a sociedade, trazendo prejuízo para nossa credibilidade e imagem, sendo um dos fatores que estão travando o crescimento da previdência complementar fechada.

Portanto, dei o meu recado. Estou velho, mas não estou obsoleto.
Fonte: Blog do Medeiros